

|
|
Vol.25 | 2026.6.23 |
|
|
||
|
|
|
| ベトナムは日本型バブルを回避できるのか |
|
|
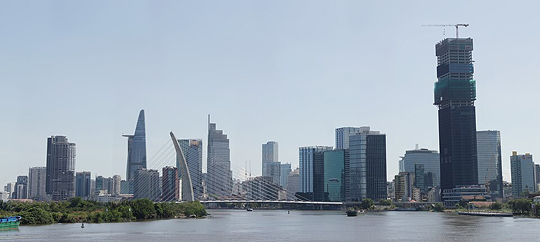
急速な都市開発が進むホーチミン市。 |
|
|
| 不動産融資の急拡大と金融リスク |
| ベトナムの不動産分野への融資は依然として高い伸びを示している。建設省のデータによると、2026年2月28日時点の不動産事業向け融資残高は2,235兆ドン(約13.4兆円)に達し、前年同期比で43%も増加した。このような状況を受けて、レ・ミン・フン首相は銀行の不動産融資の伸び率を総融資の伸び率以下に抑えるように指示した。資金が不動産分野に過度に集中して、製造・実業部門への資金供給が不足するリスクが指摘されているためである。 ベトナムの2025年末の対国内総生産(GDP)に対する与信の比率は145%にもなっている。開発途上国における与信比率は通常60~100%程度であるから、ベトナムの比率は極めて高い。現在世界的にインフレが問題になっており、今後ベトナムでも金利が上昇する可能性があるが、そうなると多額の融資を受けてきた企業は困難な状況に遭遇するだろう。特に法的な問題を抱える企業やリゾート不動産に注力してきた企業は、2026年中に深刻な流動性リスクに直面する可能性が高い。 不動産セクターは2026年に約99兆ドンの社債を償還しなければならないが、政府が銀行融資の抑制を指示しているために、新たな社債発行や増資によって費用を捻出しなければならない。しかしこれまでベトナムの資金調達は銀行融資が中心であり、証券や社債による資金の調達は全体の15〜20%程度に留まっていた。それに加えて不動産バブル崩壊が囁かれ始めており、社債の発行や増資が順調に進むかどうか予断を許さない。 |
| 日本と中国の教訓 |
|
レ・ミン・フン首相の不動産融資に対する指示は、我が国で1990年に行われた不動産融資への総量規制や中国で2020年に行われた三つのレッドラインとよく似ている。ベトナムの金融では銀行が中心的な役割を果たしてきた。その結果としてデベロッパーが破綻した場合にリスクの多くを銀行が引き受けることになる。それは金融システムを揺さぶる。日本はそれを契機にして失われた30年に突入した。 ベトナムが日本や中国とは異なっている点もある。日本や中国ではバブルが崩壊した時点で、既に中産階級が住宅を手にしていた。そのために住宅に対する実需が弱かった。しかしベトナムでは現在もハノイやホーチミン市では住宅に対する強い実需が存在する。 |
| ベトナムは軟着陸できるか |
|
問題はハノイやホーチミン市で新たに供給される住宅価格が到底庶民には手の届かない水準にあることだ。バブルが崩壊してマンション価格が庶民でも購入できる水準になれば、市場が回復する可能性もある。その結果として日本や中国で見られたような、底の見えない住宅価格下落は起きないのかも知れない。 その一方で楽観できない可能性もある。現状では不動産価格はあまりにも高すぎるからだ。その不動産価格が庶民でも購入できる水準まで下落するということは暴落を意味する。そうなれば日本や中国と同様に深刻な不動産不況に突入する。 また過剰なリゾート開発も気になる。ハロン湾、ダナン、ニャチャン、フーコック島には多くのリゾートマンションが作られたが、その多くが売れ残っているとの情報がある。 これまでのベトナムの経済開発は多くを不動産セクターに依存していた。そのあり方は21世紀に入ってからの中国によく似ている。現在ベトナム経済はFDI(海外直接投資)に支えられて順調に成長しているが、不動産バブルによる金融の混乱が、その足を引っ張る可能性がある。 |
|
|
|
|
|
|
川島 博之 ベトナムVINグループ主席経済顧問 Jパートナーズ顧問 農林水産省農業環境技術研究所主任研究官、ロンドン大学客員研究員、東京大学大学院農学生命科学研究科准教授などを経て、現職。 主な著書に『農民国家・中国の限界』『「食糧危機」をあおってはいけない』『「食糧自給率」の罠』『極東アジアの地政学』。 |
|
|
|
|
|
|
|
|
|
|
|
| ベトナムの政治・経済・金融等の最新ニュースを月~金の毎日アップします。 |
|
|
| ※このメールはJパートナーズのメールマガジン登録の方にお送りしています。
※記載されている評論は執筆者個人の見解であり、Jパートナーズ、または運営会社の見解と異なる場合もございます。 ※掲載されている全ての内容、文章の無断転載はできません。 ※本メールにそのまま返信されても、ご返答はできません。 ■ お問い合わせ お手数ですが下記メールアドレスよりお問い合わせください。 info@jpartners.jp ■ メールサービスの停止 お手数ですが下記メールアドレスより空メールをお送りください。 unsubscribe@jpartners.jp ■ 発行元 Jパートナーズ:https://jpartners.jp/ |
|
|
| © JPartners. All Rights Reserved. |